


La infraestructura financiera suele cambiar antes de que el usuario note algo distinto en su pantalla.
Esta semana, ese movimiento aparece con especial claridad en las remesas: las stablecoins ganan espacio detrás de las transferencias mientras un riel bancario creado por los bancos centrales se prepara para desaparecer.
También seguimos el deterioro del crédito a hogares, nuevas reglas para pagos y una carrera por llevar agentes de IA a procesos financieros reales.
Agenda de hoy
Bitso estima que procesó 14.7% de las remesas enviadas desde Estados Unidos a México entre enero y agosto mediante su infraestructura B2B.
Directo a México cerrará el 20 de noviembre después de quedar reducido a cerca de 0.04% del flujo mensual del corredor.
El crédito a hogares acumula presión: la cartera vencida alcanzó 117,530.6 millones de pesos en agosto y las tarjetas aceleraron 71% real anual.
Diputados y la CNBV abren nuevos frentes en pagos digitales, aunque tanto la nueva ley como la entrada de Sofipos a adquirencia todavía requieren ejecución.
BBVA construye una capa común para gobernar agentes de IA dentro del banco antes de extenderlos a más procesos y clientes.
Kontempo y Mercado Pago avanzan sobre dos negocios adyacentes: infraestructura para crédito industrial y seguros integrados para pequeños comercios.
Escucha nuestro podcast: Nuevo Episodio

PAGOS TRANSFRONTERIZOS
Uno de cada siete dólares: las stablecoins ganan espacio detrás de las remesas
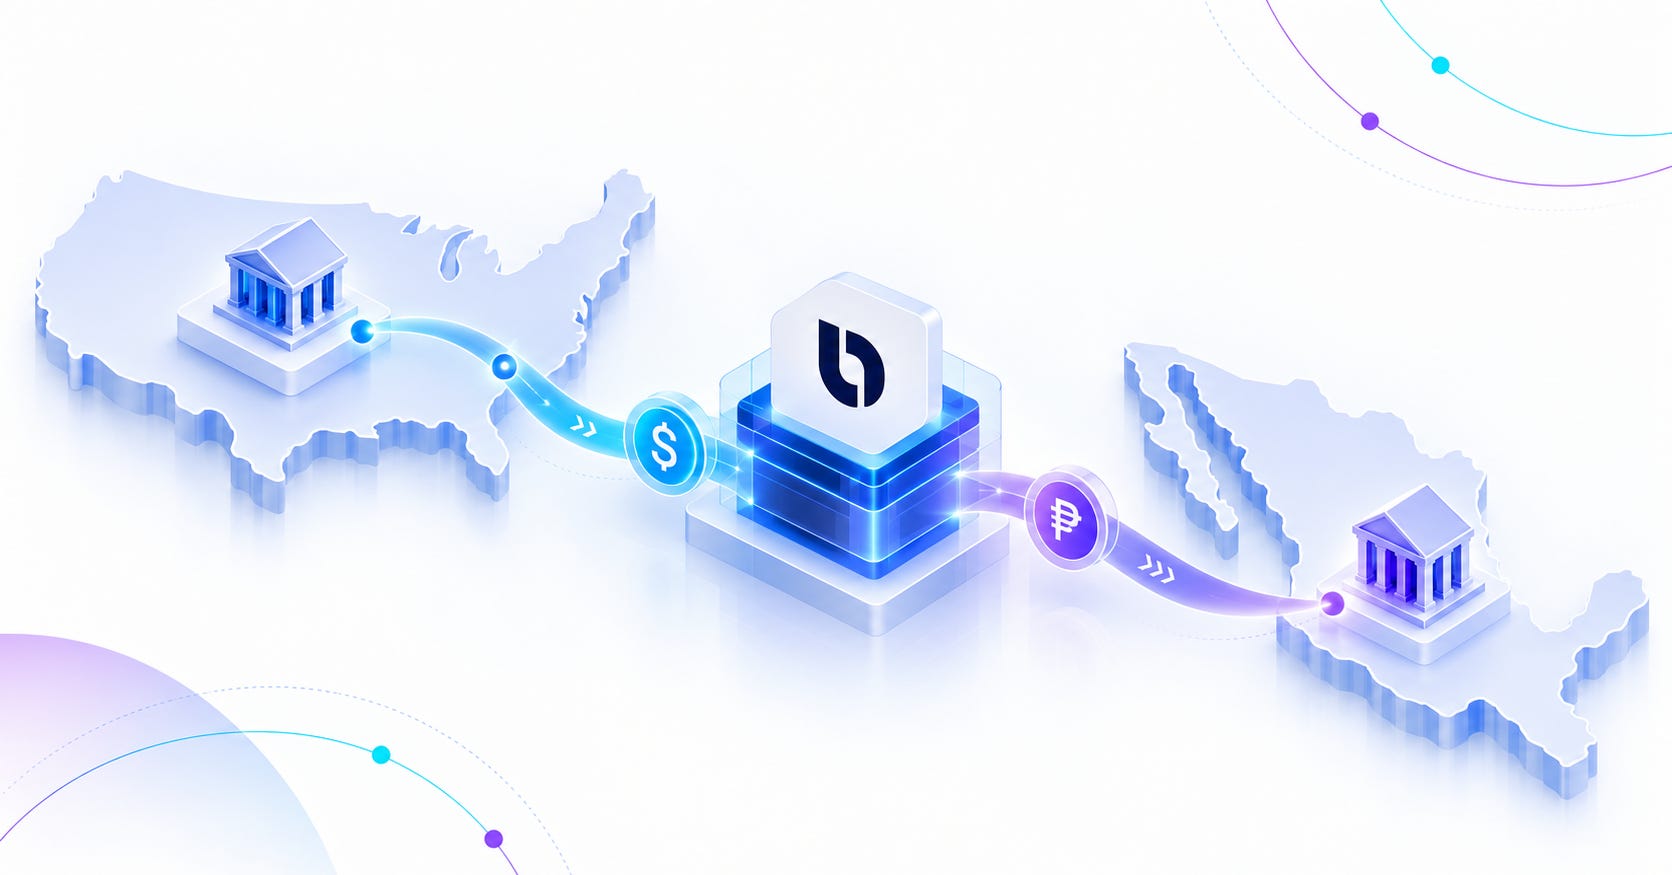
Bitso anunció que su infraestructura procesó 14.7% de las remesas enviadas desde Estados Unidos hacia México entre enero y agosto de 2026.
La cifra es una estimación de la propia compañía construida a partir de datos de Banco de México. No significa que uno de cada siete receptores utilizara Bitso ni que recibiera criptomonedas.
Significa algo menos visible, pero quizá más importante: los activos digitales están entrando al corredor como infraestructura.
El dinero pasa; la cripto no se ve
Bitso Business trabaja con remesadoras e instituciones financieras. En ese modelo, los activos digitales y las stablecoins sirven para transferir valor entre países y después liquidarlo en moneda local.
El usuario puede recibir pesos sin abrir una cuenta en Bitso y sin interactuar directamente con una criptomoneda.
Entre enero y agosto, México recibió US$41,800 millones en remesas, 2.2% más que en el mismo periodo de 2025. El 99.1% llegó mediante transferencias electrónicas.
Bitso había calculado en 2024 que procesaba más de 10% del corredor. Ahora coloca su participación en 14.7%.
Dos rieles, dos trayectorias
El crecimiento coincide con el cierre de Directo a México, el mecanismo que desde 2004 conecta cuentas bancarias de ambos países mediante infraestructura coordinada por la Reserva Federal y Banco de México.
La FED descontinuará FedGlobal ACH Payments hacia México y Panamá. Directo a México concluirá operaciones el 20 de noviembre de 2026.
En julio procesó apenas 669 transferencias por US$2.24 millones. Ese mes, México recibió alrededor de US$5,570 millones mediante más de 13 millones de operaciones: Directo a México representó cerca de 0.04% del flujo.
Lo que cambia para el negocio
Para Bitso, la escala fortalece su transformación de plataforma de compraventa de activos digitales a proveedor de infraestructura financiera.
Para remesadoras y bancos, la competencia ya no ocurre únicamente en precio o experiencia de usuario. También está en la liquidez, velocidad de liquidación y capacidad de integrar distintos mercados mediante un solo riel.
Para los usuarios de Directo a México, incluidos beneficiarios de pensiones del gobierno estadounidense, el cierre exigirá migrar hacia otros mecanismos.
La segunda lectura
Directo a México era una infraestructura funcional, pero dependía de instituciones participantes y de una cuenta bancaria receptora. El mercado se movió hacia onboarding digital, múltiples formas de fondeo y más opciones de entrega.
Aquí está el giro: la innovación no ganó necesariamente porque el usuario quisiera usar cripto. Ganó porque los proveedores encontraron una forma distinta de mover el dinero detrás de escena.
“La remesa sigue llegando en pesos. Lo que cambia es el camino”.
CRÉDITO
La mora acelera donde más duele: las tarjetas
La cartera vencida de los hogares mexicanos alcanzó 117,530.6 millones de pesos en agosto de 2026, el máximo de la serie de Banco de México iniciada en 2003. El saldo creció 22.3% real anual y acumuló siete meses al alza.
La mayor presión está en consumo. Su cartera vencida llegó a 67,726 millones de pesos, mientras las tarjetas sumaron 28,443.7 millones, 71% más en términos reales que un año antes. Aun así, la mora total representó alrededor de 3.4% del financiamiento a hogares: una señal de deterioro, todavía no evidencia suficiente para hablar de crisis.
El contexto competitivo también importa. Ocho bancos concentran cerca de 88% del crédito al consumo, unos 1.75 billones de pesos. Cinco bancos digitales reunían apenas 25,392 millones, equivalentes a 1.2%.
La señal de fondo: crecer en usuarios no equivale a ganar balance. Para bancos y jugadores digitales, la prueba estará en reservas, castigos, límites de crédito y calidad de originación durante los próximos trimestres.
REGULACIÓN
México abre el tablero de pagos, pero la ejecución sigue pendiente
La Cámara de Diputados aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos y envió la minuta al Senado. La propuesta reconoce la CURP Digital como mecanismo de confianza, contempla pagos electrónicos en trámites públicos y faculta a Hacienda para identificar actividades donde el pago digital podría convertirse en la única modalidad aceptada.
Todavía no es ley vigente. El Senado debe revisarla y buena parte del impacto dependerá de las obligaciones, excepciones y sectores que se definan posteriormente.
En paralelo, la CNBV confirmó que las Sofipos pueden participar en adquirencia. Pero la autorización conceptual todavía no se traduce en operación: según la Asociación Mexicana de Sofipos, ninguna había puesto en marcha ese negocio.
Lo que cambia: Sofipos podrían combinar cuenta, crédito, cobros y conciliación para pequeños comercios. Antes deberán resolver certificaciones, fraude, contracargos, liquidación e infraestructura. La puerta está abierta; falta ver quién cruza primero.
FINTECH AI
BBVA construye controles antes de soltar a los agentes
BBVA presentó The Frame, un marco común para crear, desplegar y gobernar agentes de inteligencia artificial dentro del grupo. La capa define identidad, permisos, seguridad, trazabilidad y responsabilidad, además de permitir el uso de distintos modelos y plataformas.
El banco prevé extender gradualmente en 2027 un asistente para clientes particulares y empresas. También planea ampliar herramientas para gestores y llevar agentes a procesos como reclamaciones, riesgos y prevención del crimen financiero.
El contexto no es menor. El debate planteado por Sam Altman sobre aceptar ciertos daños a cambio de acelerar los beneficios de la IA cambia de tono cuando un sistema puede consultar datos financieros, modificar código o ejecutar acciones difíciles de revertir.
La lectura competitiva: el diferenciador bancario no será únicamente tener más agentes. Será contar con una infraestructura capaz de limitar qué consulta cada uno, qué puede hacer y quién responde cuando algo sale mal.
FINANCIAMIENTO
Kontempo levanta US$10.5 millones para operar el crédito industrial
Kontempo cerró una Serie A de US$10.5 millones con participación de Portage, IGNIA, Tectonic Capital, MS&AD Ventures y otros inversionistas existentes.
La fintech mexicana asegura haber procesado más de US$180 millones mediante más de 50,000 transacciones durante sus primeros cuatro años. Su propuesta ya no se limita a financiar cuentas por cobrar: permite evaluar compradores, establecer límites, administrar documentos, monitorear carteras, automatizar cobranza y conciliar pagos.
La compañía también quiere aplicar IA al análisis de información estructurada y no estructurada, al procesamiento documental y a tareas que hoy realizan analistas de crédito y cobranza.
SEGUROS INTEGRADOS
Mercado Pago convierte el cobro en canal de protección
Mercado Pago y Chubb lanzaron en México un seguro para emprendedores y pequeños comercios desde 55 pesos mensuales. Las coberturas disponibles incluyen incendio, robo con violencia, daños a equipo electrónico, cristales y responsabilidad civil, según el plan contratado.
Chubb asume la suscripción, facturación y gestión de siniestros. Mercado Pago conserva la interfaz y la distribución dentro de una plataforma que fue utilizada para cobrar por más de 950,000 empresas y emprendedores durante 2025.
Para la fintech, el producto puede elevar monetización y retención. Para la aseguradora, representa acceso a una base de comercios con actividad transaccional frecuente.
La pregunta pendiente: no se publicaron cifras de pólizas activas, conversión, renovación, siniestralidad ni tiempos de resolución. La compra puede resolverse dentro de una app; la confianza se decidirá cuando llegue el primer siniestro.
En corto
BBVA reorganiza su negocio patrimonial. Global Wealth parte de más de 180,000 clientes y 1.3 billones de pesos en activos bajo gestión, con la meta de llegar a 240,000 clientes en 2029.
Simetrik lleva agentes de IA al control financiero. Simetrik Agent investiga diferencias y ejecuta tareas, pero recurre a reglas determinísticas, trazabilidad e intervención humana cuando el resultado necesita ser exacto y auditable.
PASE y tapi llevan el telepeaje a las apps financieras. Autopay permitirá vincular un Tag a una cuenta de débito desde las instituciones que incorporen la solución, sin mantener saldo precargado.
Broxel quiere crecer como infraestructura regional. Su ruta hacia 2027 busca ofrecer pagos, tarjetas, dispersión y capacidades regulatorias a bancos, fintechs, empresas y gobiernos de América Latina.
LinkedIn localizará sus pagos con dLocal. La primera etapa permitirá aceptar tarjetas y monedas locales en Brasil, México, Colombia y Chile mediante una sola infraestructura de procesamiento.
Toku escala agentes para cobranza, soporte y ventas. La empresa reporta 150,000 conversaciones diarias en México, Brasil y Chile y proyecta alcanzar al menos un millón durante el próximo año.