


Mover dinero entre países puede estar dejando de ser la parte más difícil del problema. El reto aparece después: qué ocurre cuando esos fondos llegan a México, cómo se convierten a pesos, dónde permanecen y qué tan fácil es utilizarlos dentro del sistema financiero formal.
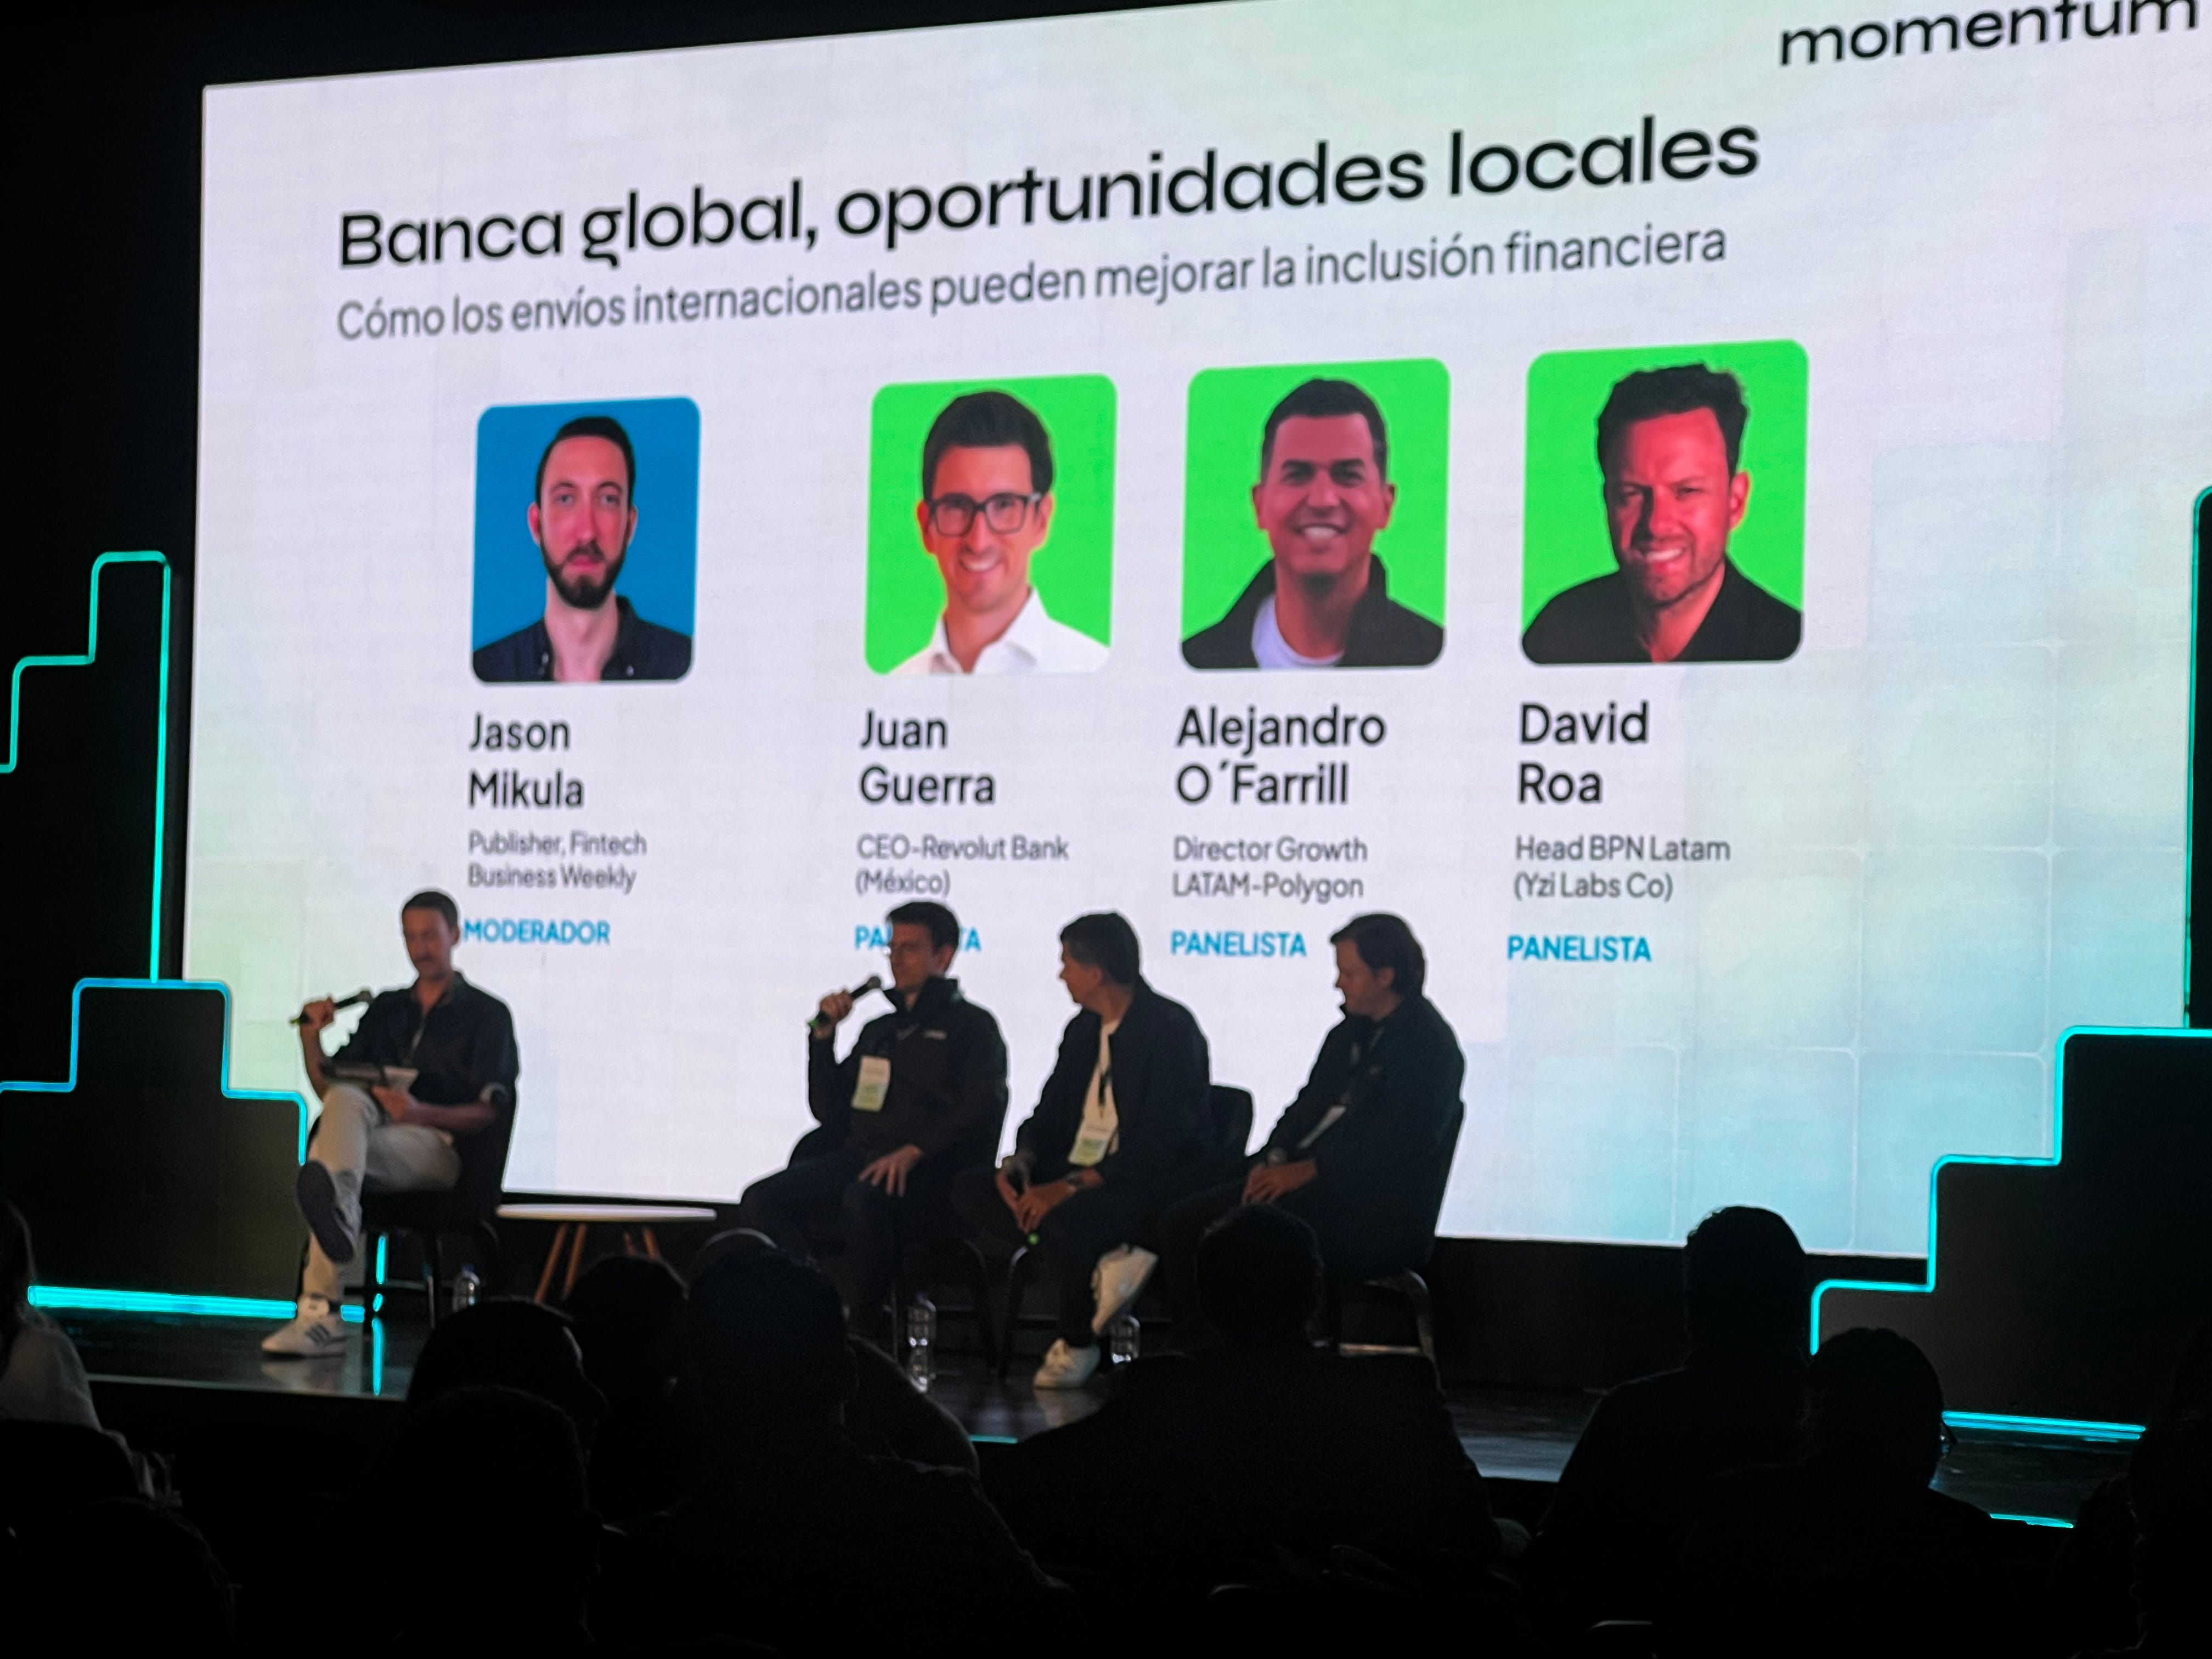
Esa tensión marcó la conversación del panel “Banca global, oportunidades locales: cómo los envíos internacionales pueden mejorar la inclusión financiera”, realizado durante Momentum by Monato este 13 de octubre en la Ciudad de México. Jason Mikula, editor de Fintech Business Weekly, moderó el encuentro, en el que participaron Juan Guerra, CEO de Revolut Bank México; Alejandro O’Farrill, director de Growth LATAM de Polygon; y David Roa, responsable de BPN Latam.
Los tres partieron de modelos distintos (banca digital, blockchain e infraestructura de pagos B2B), pero coincidieron en un punto: los nuevos rieles ya pueden reducir costos y tiempos en pagos internacionales. Eso no significa que por sí solos resuelvan la inclusión financiera.
Stablecoins: reales en B2B, todavía limitadas en retail
Polygon reportó alrededor de US$750,000 millones en transferencias de stablecoins a nivel global en su blockchain durante el año, mientras Better Payment Network aseguró haber procesado más de US$50,000 millones durante su primer año, principalmente en pagos B2B entre América Latina y Asia.
En México, O’Farrill señaló una demanda creciente por utilizar stablecoins para transferencias desde Estados Unidos, particularmente por la velocidad de liquidación y la posibilidad de mover posteriormente esos fondos hacia otros mercados latinoamericanos.
Pero ahí aparece una paradoja: según explicó durante el panel, cerca de 50% de las remesas que llegan mediante estos esquemas terminan convirtiéndose inmediatamente a moneda local y retirándose en efectivo. El saldo no permanece dentro de la infraestructura digital.
David Roa coincidió en que la adopción debe analizarse por segmentos. En pagos transfronterizos B2B, las stablecoins ya tienen casos reales en México, aunque todavía representan una fracción pequeña del mercado total. En retail, la adopción es distinta y depende mucho de las condiciones locales.
Su lectura para México es especialmente relevante: la stablecoin podría ganar espacio como infraestructura invisible, no necesariamente como producto que el consumidor utilice directamente.
En otras palabras, el usuario podría beneficiarse de una transferencia más rápida o barata sin saber que parte de la liquidación ocurrió sobre blockchain.
Revolut apuesta por otra ventaja: su propia red
Juan Guerra presentó una ruta diferente.
Revolut Bank México ya supera un millón de clientes, de acuerdo con el ejecutivo. Su ventaja para transferencias internacionales no depende necesariamente de blockchain, sino de la posibilidad de mover dinero entre clientes de su propia red global mediante movimientos internos de ledger.
Actualmente, el mayor flujo internacional entre clientes de Revolut México ocurre con España, donde la compañía tiene alrededor de siete millones de usuarios. Guerra espera que el corredor entre Estados Unidos y México gane peso conforme crezca la base de clientes estadounidense.
La apuesta va más allá de recibir una remesa.
Guerra explicó que la licencia bancaria en México permite a Revolut buscar una relación más amplia con el cliente: cuenta, pagos, ahorro, crédito y otros servicios. El movimiento internacional de dinero puede funcionar como puerta de entrada, pero el objetivo declarado es convertirse en el banco principal del usuario.
Eso también obliga a reconocer una realidad poco tecnológica: México sigue usando mucho efectivo.
Por esa razón, Revolut planea desarrollar durante el próximo año infraestructura de cash-in y cash-out. La lógica es clara: una transferencia digital y barata pierde parte de su ventaja si el receptor enfrenta fricción para convertir o utilizar el dinero recibido.
La stablecoin empieza a competir como infraestructura
Uno de los casos presentados por Polygon ayuda a entender hacia dónde puede moverse esta tecnología.
La compañía trabaja con una fintech brasileña que quiere ofrecer cuentas denominadas en dólares a residentes de Brasil sin operar directamente una entidad bancaria en Estados Unidos. El flujo convierte reales a USDC, utiliza la stablecoin para la liquidación y posteriormente convierte los fondos a dólares.
Según O’Farrill, este diseño permite realizar transacciones pequeñas, incluso de US$200 o US$500, con costos bajos y capacidad de liquidación durante fines de semana.
El detalle importa porque muestra un posible papel para las stablecoins distinto al de una criptomoneda de consumo: funcionar como capa de liquidación entre sistemas financieros nacionales.
Hoy, una de las principales fricciones sigue estando en los extremos. Entrar desde dinero fiat a una stablecoin y volver posteriormente a moneda local puede representar una parte importante del costo del pago.
Por eso O’Farrill considera que las stablecoins denominadas en monedas latinoamericanas podrían ganar relevancia conforme aumenten su liquidez y exista mayor claridad regulatoria. Si parte del valor puede permanecer on-chain, se eliminan algunas conversiones intermedias que hoy encarecen el proceso.
La regulación puede convertirse en infraestructura
La discusión también dejó claro que el avance tecnológico está yendo más rápido que algunas de las reglas necesarias para conectarlo con instituciones financieras reguladas.
Roa describió una relación todavía complicada entre bancos y proveedores vinculados con activos virtuales en México. Incluso empresas que cumplen con los registros correspondientes pueden enfrentar dificultades para abrir cuentas bancarias por la percepción de riesgo asociada con el sector.
O’Farrill planteó que una mayor claridad sobre emisión de stablecoins, colateral y tratamiento fiscal permitiría reducir la diferencia entre participantes no regulados y bancos o instituciones financieras que actualmente enfrentan mayores restricciones para trabajar con estos activos.
Ese punto cambia ligeramente la discusión sobre inclusión.
La tecnología puede abaratar una transferencia. Puede acelerar una liquidación. Incluso puede conectar dos monedas sin utilizar directamente la infraestructura bancaria corresponsal tradicional.
Pero la inclusión financiera aparece solamente cuando esa eficiencia llega hasta el usuario: cuando puede recibir el dinero, conservarlo, gastarlo, convertirlo y utilizar otros productos financieros sin que el ahorro desaparezca en spreads, comisiones o fricciones de última milla.
Para México, la batalla de los pagos internacionales puede terminar jugándose menos en el riel y más en esos últimos metros.