

El Índice Banamex de Inclusión Financiera 2026, con datos a 2025, muestra que el acceso a la banca avanzó más que su uso. Entre 2017 y 2025, los contratos de banca móvil crecieron 556.2%, mientras que las cuentas de ahorro aumentaron 28.2% y, solo en 2025, cayeron 3.2%.
En esta edición, también: OpenAI lanzó ChatGPT Wallet, una cartera con la que los agentes de ChatGPT pueden pagar sin ver los datos de la tarjeta, por ahora solo en Estados Unidos; la tabla de incidentes cibernéticos del Banco de México (Banxico) suma 13 casos de enero a septiembre, cuatro de ellos en fintech de pago; Binance reabrió retiros en 87 redes más; cambia el Costo Anual Total (CAT) que muestran los anuncios de crédito; baja la retención del Impuesto sobre la Renta (ISR) al ahorro, y la banca múltiple cobró 228,771.9 millones de pesos en comisiones a septiembre.
Agenda de hoy
Índice Banamex: la banca móvil creció 556.2% entre 2017 y 2025; las cuentas de ahorro cayeron 3.2% en 2025. Hay 1,020 municipios de inclusión muy baja y 600 de inclusión baja.
ChatGPT Wallet: los agentes de ChatGPT ya pueden pagar con un token de la red, sin acceder a los datos de la tarjeta; el despliegue arranca en Estados Unidos.
Incidentes cibernéticos: Banxico registra 13 casos de enero a septiembre de 2026, frente a 4 en todo 2025; cuatro ocurrieron en fintech de pago.
Binance: reabrió retiros en 87 redes más tras el robo de octubre y previó habilitar las que faltan antes de que terminara la semana siguiente.
CAT: desde el 16 de noviembre de 2027, los anuncios de crédito dejarán de mostrar un CAT promedio y pasarán a un «CAT de publicidad».
ISR al ahorro: la retención provisional baja de 0.90% a 0.68% el 1 de enero de 2027; se calcula sobre el capital, no sobre los intereses.
INCLUSIÓN FINANCIERA
Banca móvil sube 556% y el ahorro bancario se queda atrás
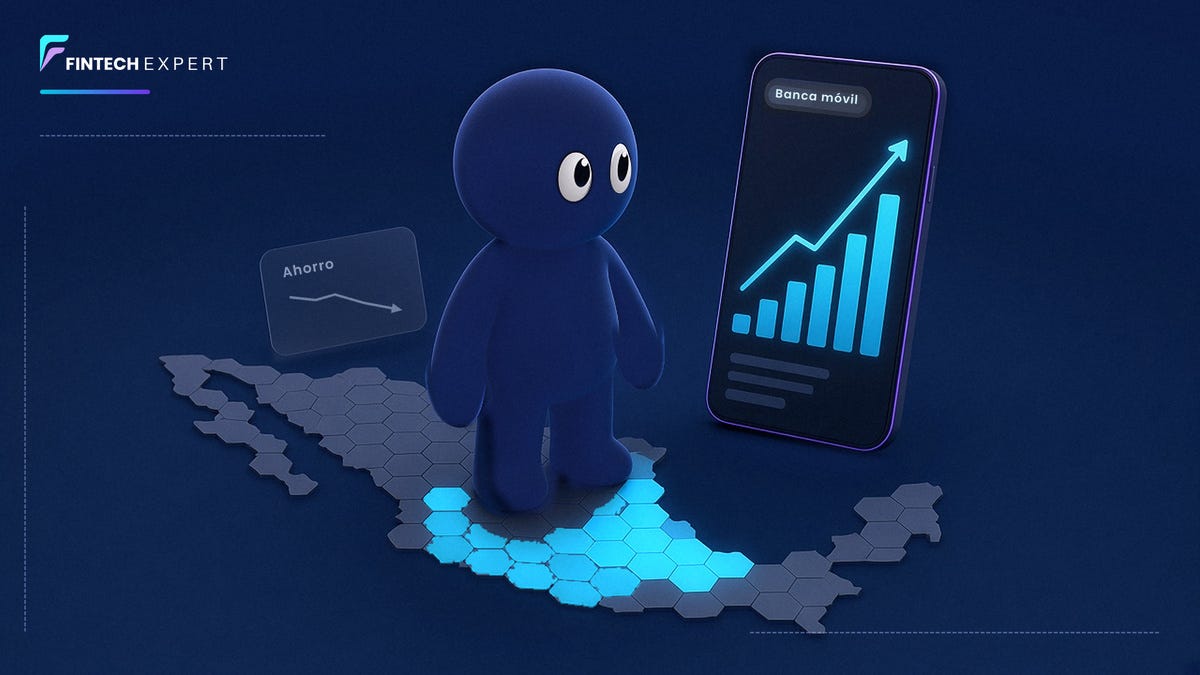
El Índice Banamex de Inclusión Financiera 2026, presentado el 17 de noviembre con datos a 2025, lo elaboran las áreas de Estudios Económicos y Educación Financiera de Banamex con información pública de la Comisión Nacional Bancaria y de Valores (CNBV). Integra 14 indicadores de acceso y uso de la banca múltiple, para las 32 entidades y los 2,458 municipios y alcaldías del país.
Entre 2017 y 2025, los contratos que utilizan banca móvil crecieron 556.2%, las cuentas de ahorro aumentaron 28.2% y los créditos totales, 15.2%. Solo en 2025, las cuentas de ahorro totales retrocedieron 3.2%.
El acceso digital corrió más que el uso
En ese mismo periodo, las terminales punto de venta (TPV), los aparatos con los que un comercio cobra con tarjeta, aumentaron 37.2%, y las transacciones hechas con ellas crecieron 101.7%. Las sucursales de la banca comercial cayeron 19.2%, mientras que los corresponsales bancarios, comercios que hacen operaciones a nombre de un banco, subieron 25.9% y los cajeros automáticos, 17.3%.
Banamex lo resume así: la infraestructura financiera y digital avanzó más rápido que la profundización financiera, es decir, que el uso frecuente del ahorro y el crédito.
En 2025, el ahorro en bancos retrocedió
Frente a 2024, los contratos de banca móvil crecieron 8.9% y los créditos totales, 6.0%. Las transacciones en cajeros automáticos cayeron 4.9% y las cuentas de ahorro totales, 3.2%.
Expansión atribuye la caída del ahorro a que los usuarios tienen más información sobre el rendimiento que pagan instituciones como Nu, Plata, Ualá y DiDi. Según ese medio, Juan Luis Ordaz, director de Educación Financiera de Banamex, dijo que las tasas «ya no ofrecen tanto rendimientos como lo estaban ofreciendo antes, entonces migraron hacia otros canales». El documento de Banamex hace una lectura parecida para los pagos: otros oferentes fuera de la banca múltiple habrían influido en que las TPV y sus pagos no avancen más en el sistema bancario.
La mitad de los municipios sigue en inclusión muy baja
En 2025, 1,020 municipios quedaron en el estrato de inclusión muy baja, frente a 1,637 en 2017, aunque el grupo creció ligeramente contra 2024. Representan 51.5% de los municipios del país, pero concentran 6.9% de la población y 2.2% del producto interno bruto (PIB), según las estimaciones de Banamex. Otros 600 municipios, 24.4% del total, tienen inclusión baja.
En el otro extremo, 171 municipios y alcaldías tienen inclusión muy alta, contra 59 en 2017. Son 7.0% del total, pero reúnen 42.3% de la población adulta y 53.6% del PIB. En los municipios de inclusión muy baja, los indicadores con menor rezago son los corresponsales bancarios, con 2.6 por cada diez mil habitantes contra 6.0 de la media nacional, y las cuentas que operan con el celular, con 2,551 contra 9,918.
Banamex ve en la Ley de Economía Digital para Pagos Digitales y Electrónicos una oportunidad para cerrar la brecha entre acceso y uso, siempre que avancen la conectividad, la confianza, la protección al consumidor y la educación financiera.
La lectura de FintechExpert
Como el índice se construye con indicadores de la banca múltiple, la caída de las cuentas de ahorro mediría lo que pasa en los bancos y no necesariamente en todo el ahorro de los hogares. Si la explicación que recoge Expansión es correcta, parte de ese dinero estaría pagando rendimiento en otras instituciones. Para las fintech, el reto ya no estaría en abrir cuentas, sino en que se usen con frecuencia.
INTELIGENCIA ARTIFICIAL
ChatGPT Wallet: el agente paga sin ver la tarjeta
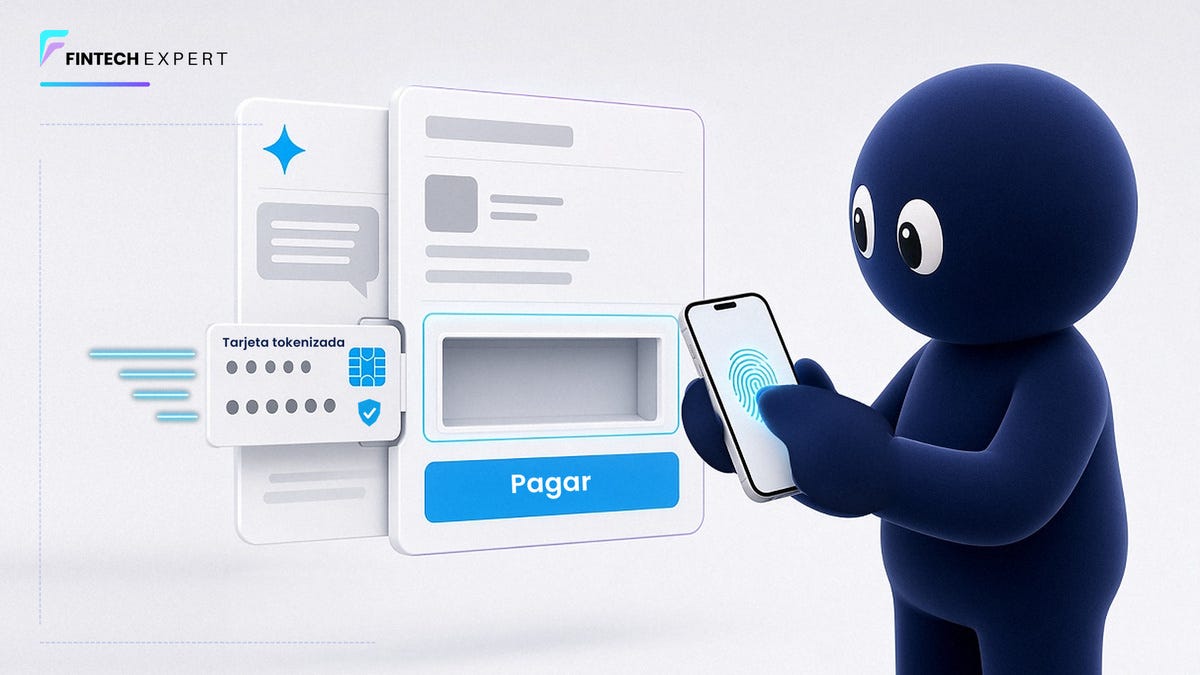
OpenAI lanzó el 13 de noviembre ChatGPT Wallet, una cartera con la que los agentes de inteligencia artificial de ChatGPT pueden completar compras por el usuario sin acceder a los datos reales de su tarjeta. El usuario registra la tarjeta una vez, revisa cada compra y la aprueba con una verificación como Face ID o la huella digital. Después, la red de pagos emite un token —un sustituto de los datos reales— y el cargo llega a la tarjeta elegida.
OpenAI la construyó con American Express, Chase, Mastercard y Visa. El despliegue empieza en dots, como llama a los agentes de ChatGPT, y al inicio estará disponible para suscriptores de ChatGPT Pro de 18 años o más en Estados Unidos, con tarjetas elegibles emitidas en ese país. La propia empresa reconoce que algunos sitios podrían bloquear esas compras y que los sistemas de riesgo pueden marcarlas como sospechosas.
México ya probó los rieles, no el producto: Santander y Visa hicieron un piloto en marzo; Mastercard reportó transacciones controladas con Banamex y Santander, y en junio Getnet, Mastercard y Neivor procesaron en el país la primera transacción doméstica iniciada por un agente.
La lectura: ChatGPT Wallet no llegaría pronto a México, porque exige tarjetas emitidas en Estados Unidos. Si un esquema similar se abriera aquí, la barrera no estaría tanto en la tarjeta como en que los sistemas antifraude reconozcan la compra del agente como legítima. Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, la tarjeta de crédito bancaria alcanzaba a 15.7% de la población de 18 a 70 años.
CIBERSEGURIDAD
Fintech de pago, en 4 de 13 incidentes cibernéticos de 2026
La tabla de Banxico con los incidentes cibernéticos que las entidades financieras le reportan a él o a la CNBV suma 13 casos de enero a septiembre de 2026, según su actualización del 30 de octubre. En 2025 registró 4 en todo el año. Cuatro de los 13 ocurrieron en instituciones de fondos de pago electrónico (IFPE), las fintech autorizadas para emitir y administrar dinero electrónico; otros cuatro, en bancos; tres, en sociedades financieras populares (sofipos), y dos, en sociedades cooperativas de ahorro y préstamo (socaps).
Los de IFPE, en mayo, julio, agosto y septiembre, se atribuyen a tres entidades distintas y tocaron transferencias, la creación de cuentas no autorizadas y las devoluciones. En los cuatro, la tabla anota que no hubo afectación a clientes y que el costo para la entidad sigue pendiente.
Seis de los 13 se describen como una vulneración informática al servicio de transferencias. En los bancos hubo dos ataques de ransomware —un programa malicioso que cifra la información para pedir un rescate—, una vulneración al aplicativo de un tercero y la extracción de información bancaria en poder de un tercero. Solo tres casos tienen cifra de afectación a la entidad: 91.76 millones de pesos en el banco de febrero, 30.17 millones en la socap de marzo y 3.7 millones en el banco de mayo. En otros nueve, el monto está pendiente.
En paralelo, la Circular 13/2026 de Banxico obliga a los bancos a avisarle en 30 minutos de los incidentes de ciberseguridad en la infraestructura y las aplicaciones con que se conectan a sus sistemas de operaciones de caja y corresponsalía de efectivo, y a enviar un reporte de seguimiento en 24 horas. Está dirigida a instituciones de crédito y entra en vigor el 1 de enero de 2027.
CRIPTO
Binance reabre retiros en 87 redes más tras el robo
Binance reabrió el 13 de noviembre los retiros en 87 redes de cadena de bloques y previó entonces habilitar todas las redes y activos que faltan antes de que terminara la semana siguiente. La casa de cambio mantiene restringidas las salidas de fondos desde el ataque del 29 de octubre, de alrededor de 6,340 millones de dólares en criptoactivos, que el FBI atribuyó a un grupo ligado al gobierno de Corea del Norte.
El 12 de noviembre, Binance informó que terminó de reponer todos los activos afectados con recursos propios. El cuello de botella, según la empresa, es técnico: reconstruyó el sistema de monederos y valida cada combinación de activo y red antes de abrirla.
Para quien opera desde México: los retiros en pesos a cuentas bancarias, que Binance mueve por medio de Medá, su institución de fondos de pago electrónico autorizada por la CNBV, volvieron el 2 de noviembre. La autorización de Medá cubre el manejo de pesos, no la custodia de criptomonedas. Fue Binance, no una autoridad mexicana, quien absorbió la pérdida.
REGULACIÓN
Banxico cambia el CAT que muestran los anuncios de crédito
Desde el 16 de noviembre de 2027, el Costo Anual Total (CAT) de los anuncios de préstamos y tarjetas de crédito dejará de ser un promedio: será el nivel que no superó el CAT de 66 de cada 100 créditos que la entidad otorgó de ese producto en el último semestre, o una proyección de ese nivel si otorgó menos de 100. Lo establece la Circular 14/2026 de Banxico, publicada el 13 de noviembre en el Diario Oficial de la Federación. También cambia la etiqueta: donde hoy los anuncios dicen «CAT PROMEDIO» dirán «CAT de publicidad».
El CAT resume en un porcentaje anual el costo de un crédito: suma intereses, comisiones, seguros obligatorios y otros gastos, sin el impuesto al valor agregado (IVA), para comparar productos. La reforma aplica a bancos y a todo el que preste al público de manera habitual, y nombra expresamente a las plataformas de financiamiento colectivo de deuda.
Lo que cambia: el número del anuncio pasaría de un promedio a un punto que el CAT de dos tercios de los créditos no rebasa. Para las fintechs de crédito, cuyos CAT pueden ser más altos que los de la banca tradicional, ese número dependería de a quién le prestan y a qué tasa.
FISCAL
La retención de ISR al ahorro baja a 0.68% en 2027
El 1 de enero de 2027 bajará de 0.90% a 0.68% la tasa anual de retención del Impuesto sobre la Renta (ISR) que bancos, sociedades financieras populares (Sofipos) y demás instituciones del sistema financiero aplican a los intereses que pagan. Así lo fija el artículo 24 de la Ley de Ingresos de la Federación para 2027, publicada el 13 de noviembre en el Diario Oficial de la Federación.
La retención no se calcula sobre lo que rinde una cuenta o un pagaré, sino sobre el capital que genera esos intereses. Es un pago provisional: quien la soporta la acredita en su declaración anual. Una retención más baja reduce lo que la institución descuenta a lo largo del año, pero no decide, por sí sola, el impuesto definitivo de cada persona.
Para el mercado: el cambio alcanzaría por igual a las apps que operan con esas licencias y a la banca tradicional.
BANCA
La banca cobró 228,771.9 millones en comisiones a septiembre
La banca múltiple, los 54 bancos comerciales en operación, cobró 228,771.9 millones de pesos en comisiones y tarifas de enero a septiembre de 2026, en pesos corrientes, según el boletín estadístico de la CNBV. En el boletín original de septiembre de 2025 esa cifra era de 211,587.5 millones. Son comisiones cobradas brutas, antes de restar las pagadas: el sistema pagó 76,804.8 millones de pesos, frente a 73,162.1 millones en aquel boletín de 2025.
Entre los bancos grandes, BBVA México cobró 72,454.5 millones de pesos; Banorte, 30,502.4 millones; Santander, 27,868.3 millones; Banamex, 26,128.9 millones, y HSBC, 9,812.6 millones. Banamex reclasificó las recompensas de sus tarjetas y ahora las resta de las comisiones, así que su cifra de 2026 no es comparable con la de 2025.
La estadística ya muestra a los bancos digitales, aunque no todos cubren nueve meses. Nubank cobró 4,192.5 millones de pesos, con datos solo de agosto y septiembre, su primer envío como banco. Banco Plata cobró 1,658.0 millones. Revolut Bank cobró 116.6 millones y pagó 114.9 millones, casi a la par. Openbank cobró 78.4 millones y pagó 185.8 millones: pagó más de lo que cobró.
En corto
Revolut queda un año bajo administración judicial en Italia. El Tribunal de Milán ordenó vigilar por un año los controles contra el lavado de dinero de la sucursal italiana de Revolut Bank UAB. El banco tiene 60 días para presentar un plan de corrección, la primera audiencia será el 25 de febrero de 2027 y los servicios siguen operando. La medida no toca a Revolut México, que superó el millón de clientes.
Crowdfunding pide entrar al sistema financiero del ISR. La Afico pide reformar el artículo 7 de la Ley del ISR para que las plataformas de financiamiento colectivo tengan el mismo trato fiscal que el resto del sistema. Según un estudio de la Universidad de Agder que presentó la asociación, la inversión mensual nueva cayó 36%, de 73.7 a 47.2 millones de pesos, tras la retención de 20%.
El índice deja ver una brecha que ya no se explica solo por la falta de sucursales: hay más banca en el celular, pero menos cuentas de ahorro en los bancos. ¿El dinero que sale de esas cuentas se queda en el sistema formal, o se está yendo a buscar rendimiento en otro lado? Responde a este correo y cuéntanos.