


FINNOSUMMIT abrió este 23 de septiembre su décima edición en Ciudad de México con una idea que atravesó buena parte de las conversaciones del primer día: fintech hace tiempo dejó de ser únicamente un sector compuesto por startups financieras.
Andrés Fontao, CEO de FINNOSUMMIT, lo planteó desde la apertura como el inicio de una etapa marcada por la “convergencia industrial”, donde los servicios financieros empiezan a mezclarse cada vez más con retail, comercio electrónico, movilidad, seguros, tecnología y otras industrias.
Es también una tesis que Fontao había desarrollado en una conversación previa con FintechExpert, antes de esta edición del evento.
Entrevista | Andrés Fontao, CEO de FINNOSUMMIT
Para Fontao, uno de los cambios más importantes de los últimos años es que fintech está dejando de entenderse únicamente como una categoría de empresas.
“Fintech puede ser visto también como una plataforma tecnológica que puede ser consumida por empresas”, explicó durante la conversación con FintechExpert.
La diferencia es relevante.
Si durante la primera etapa del ecosistema buena parte de la conversación estaba alrededor de nuevas cuentas, tarjetas, crédito o pagos desarrollados por startups financieras, la siguiente fase lleva esas capacidades hacia compañías cuya actividad principal ocurre fuera del sistema financiero.
Fontao menciona ejemplos en retail, salud, seguros, transporte y logística. Empresas con grandes bases de usuarios, distribución física o digital y relaciones frecuentes con consumidores pueden incorporar pagos, crédito u otros productos financieros dentro de su propia propuesta.
La agenda de esta edición de FINNOSUMMIT fue diseñada precisamente alrededor de esa expansión. El propio Fontao adelantó que, además de fintechs, bancos e inversionistas, el evento buscaría incorporar conversaciones relacionadas con retail, transporte y logística, seguros y bienestar, con inteligencia artificial como otro elemento transversal.
La convergencia ya llegó al piso del evento
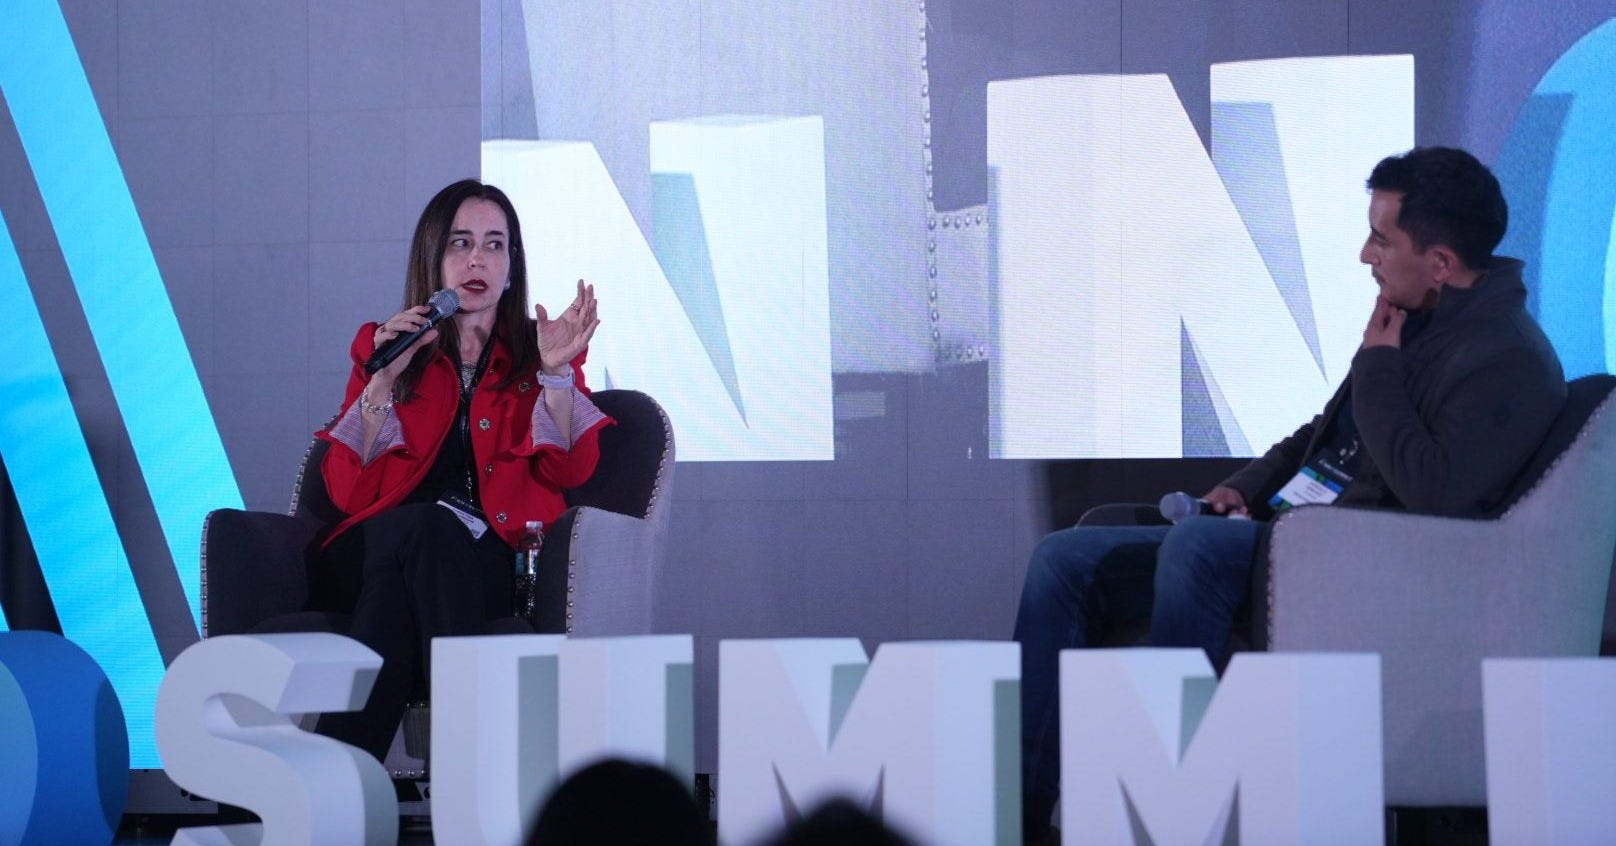
La primera jornada dio varias muestras de esa tesis.
En retail, por ejemplo, una de las conversaciones puso sobre la mesa cómo datos, tecnología, crédito y medios de pago están cambiando la forma en que las empresas entienden al consumidor y construyen nuevas fuentes de crecimiento. La ecuación que dejó la sesión fue clara: retail, fintech, datos y tecnología están encontrándose cada vez más en un mismo producto.
En el Demo & Startup Stage, las conversaciones fueron todavía más hacia la infraestructura.
Durante el día aparecieron cuatro frentes: agentes de inteligencia artificial capaces de ejecutar tareas financieras, modelos de riesgo basados en datos alternativos, infraestructura para pagos transfronterizos y stablecoins, y nuevas herramientas de cumplimiento y tecnología empresarial.
La inteligencia artificial también dejó de aparecer únicamente como una conversación sobre modelos o asistentes. En esta edición empezó a verse con más frecuencia asociada a procesos concretos: pagos, cobranza, gestión de flujos de efectivo, fraude y operación financiera.
Al mismo tiempo, FINNOSUMMIT mostró otra señal de madurez del mercado: crecer ya no basta.
Una de las conversaciones del primer día giró alrededor del costo operativo de escalar y de cómo convertir crecimiento en verdadero apalancamiento operativo. El debate ya no es solamente cómo sumar clientes, sino cómo hacerlo sin incrementar estructura y costos al mismo ritmo.
¿Y qué pasa con los bancos?
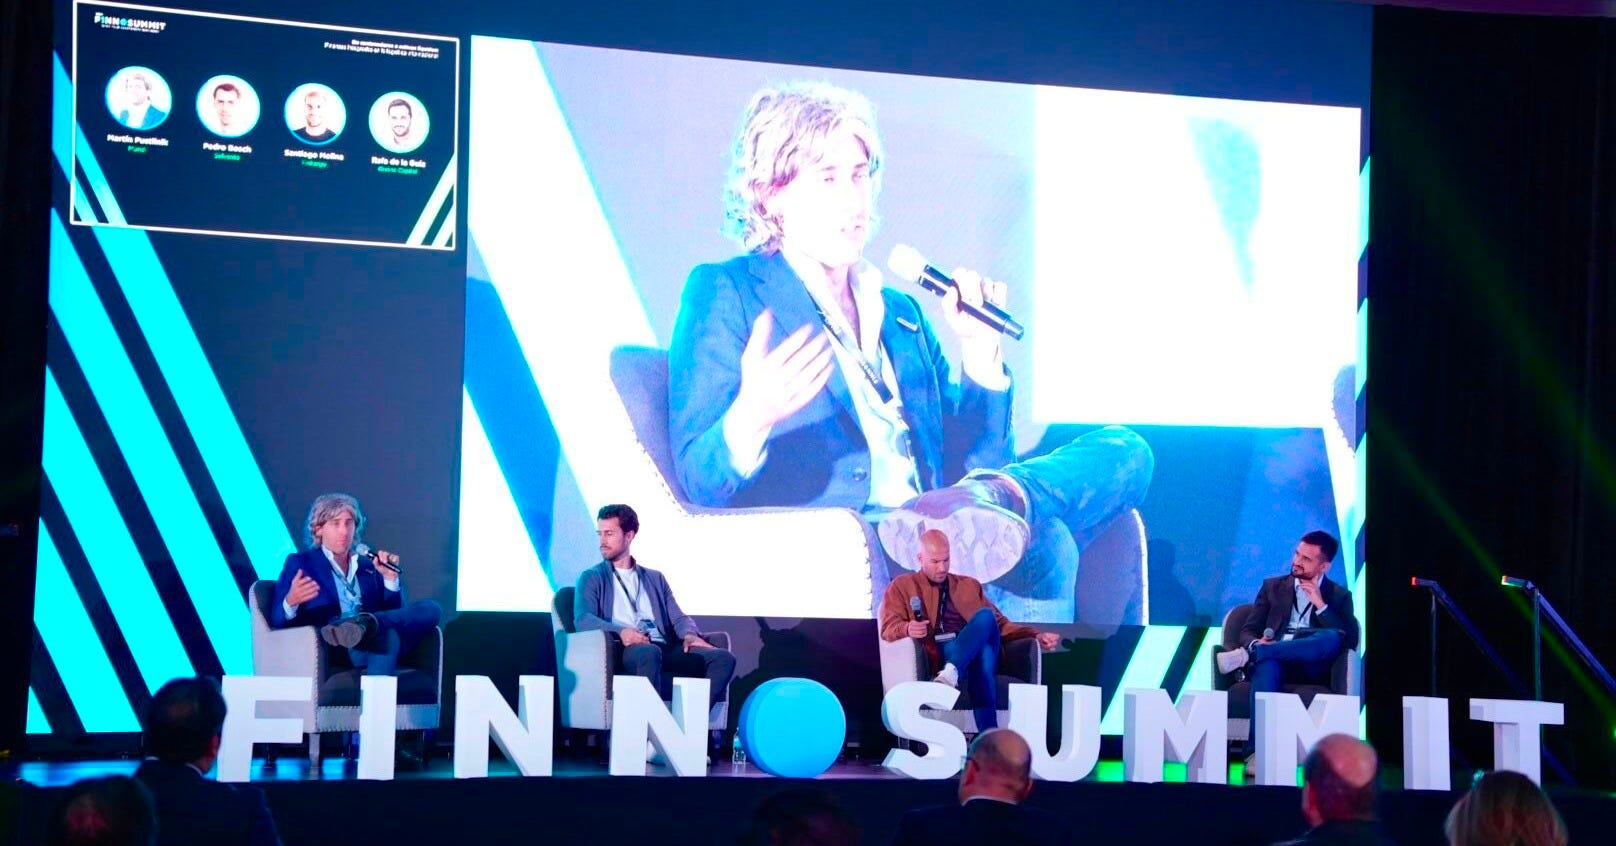
La expansión de fintech hacia otras industrias abre inevitablemente otra pregunta: qué papel queda para los bancos tradicionales.
Fontao no plantea su desaparición. Su lectura apunta más bien a un cambio en la posición que ocupan dentro de la cadena de valor.
“Creo que va a ser un desplazamiento de rol en la cadena de valor”, señaló en la entrevista.
En ese escenario, los bancos pueden conservar buena parte de la infraestructura que permite guardar, administrar y mover dinero, mientras que otras compañías ganan terreno en uno de los activos más importantes del negocio: la relación directa con el cliente.
Esa discusión probablemente será una de las que marque la siguiente etapa del sector.
Después de una década en la que América Latina vio crecer a fintechs, bancos digitales y nuevas infraestructuras de pagos, la frontera empieza a ser menos clara. Retailers ofrecen servicios financieros. Plataformas digitales incorporan crédito y pagos. Empresas tecnológicas construyen infraestructura que antes pertenecía casi exclusivamente a instituciones financieras.
La primera jornada de FINNOSUMMIT 2026 dejó justamente esa fotografía: el ecosistema fintech sigue creciendo, pero sus límites son cada vez más difíciles de dibujar.
La décima edición continúa este 24 de septiembre en Expo Santa Fe, Ciudad de México.


